أضاع الصراع على صلاحيّات الهيئة المصرفيّة العليا عاماً كاملاً من عمر الحكومة، قبل أن يسلّم الجميع بمنحها دوراً محدوداً في عمليّات إعادة هيكلة المصارف، لتوافي ما هو أقلّ من الحدّ الأدنى من شروط صندوق النقد الدوليّ والممارسات المطبّقة في أوروبا والولايات المتّحدة.
لم يكن لهذا النقاش من معنى لولا الخصوصيّات الطائفيّة العقيمة المحيطة بالمناصب والمواقع والحاكميّات، مهما بلغ تناقضها مع الممارسات الدوليّة المقبولة، وكما لو أنّ البلد لم يدفع ثمن السلطات المطلقة لمصرف لبنان وحاكمه السابق رياض سلامة في الأزمة الطاحنة عام 2019، وما سبقها من موبقات ماليّة ونقديّة.
من إيجابيّات القانون أنّه أنشأ غرفة متخصّصة تتولّى وحدها قرار مصير المصارف المتعثّرة، ويفصلها وظيفيّاً عن الغرفة الأولى. ومن سلبيّاته أنّه أبقى الغرفتين تحت سلطة الرئيس نفسه، ورفض اقتراح فصل الغرفة الثانية عن مصرف لبنان، فبقيت الهيئة الوليدة تحت هيمنة واسعة للمصرف المركزيّ وحاكمه.
صدر القانون في نسخته السابقة قبل عام كامل، ونُشر في الجريدة الرسميّة في 21 آب 2025. أبطل المجلس الدستوريّ ثلاث فقرات منه في 3 تشرين الأوّل، ثم أحالت الحكومة مشروع تعديل أوّل في 4 كانون الأوّل، ثمّ استردّته. أودعت مشروعاً ثانياً في 13 أيّار الفائت، ودرسته لجنة المال والموازنة في سبع جلسات، ثمّ أُقرّ في الهيئة العامّة في 12 آب. كان جوهر هذا المسار الطويل يدور حول سؤال واحد: مَن يقرّر مصير المصرف المتعثّر؟
شملت التعديلات التي أقرّها مجلس النوّاب قبل أيّام، بطلب من صندوق النقد، 28 مادّة غير خلافيّة كان إقرارها متوقّعاً بلا عناء، ومادّتين خلافيّتين هما الثالثة والثالثة عشرة اللتان تنظّمان صلاحيّات الهيئة المصرفيّة العليا وحاكم مصرف لبنان. وعلى هاتين المادّتين وحدهما تركّز النقاش العقيم.
ما رَبِحه الحاكم وما خسره
كان الحاكم يصرّ على إبقاء صلاحيّات الهيئة المصرفيّة العليا تحت سقف مصرف لبنان، خلافاً للممارسات الدوليّة التي توجب وجود سلطة مستقلّة تقرّر في شأن تصفية المصارف أو دمجها أو إعادة رسملتها، لئلّا يكون المصرف المركزيّ الخصم والحَكَم.
أصرّ الحاكم على إضافة عبارة إلى المادّة الثالثة نصّها: “مع احترام قانون النقد والتسليف، ولا سيّما المادّة 70 منه”، باعتبار أنّ تلك المادّة تؤكّد مرجعيّة المجلس المركزيّ لمصرف لبنان في المحافظة على “سلامة أوضاع المصارف”. وتحقّق له ذلك من خلال لجنة المال والموازنة. غير أنّ العبارة حُذفت في الهيئة العامّة بناء على اقتراح وزير المال ياسين جابر. خسر الحاكم هنا سقفاً رمزيّاً، لكنّه تمكّن من الهيمنة على الهيئة الوليدة من خلال نصوص أخرى. إذ جرى تجريد الهيئة من صلاحيّة طلب إصدار التعاميم، واستُبدلت بصيغة تحصر صلاحيّة الهيئة بإصدار التوصيات.
الأهمّ أنّ الحاكم ضمن السيطرة على الغرفة الثانية للهيئة، التي تقرّر إخضاع المصارف لإصلاح الوضع أو التصفية. فالغرفة يرأسها الحاكم، وتضمّ في عضويّتها اثنين من نوّابه، فيما حُرم رئيس لجنة الرقابة على المصارف من حقّ التصويت واحتساب النصاب فيها، بل يحضر لتعرض حالة المصرف وتوصيات لجنتها، ثمّ تصمت. وهنا سجّل الحاكم انتصاره الأهمّ، وتمكّن من تهميش لجنة الرقابة، وأكّد وضعيّتها كإدارة تابعة له.
الممارسات الدّوليّة
جرى الدفاع عن ذلك باسم استقلاليّة المصرف المركزيّ، وهو حقٌّ يُراد به السيطرة على القرارات المتعلّقة بمستقبل القطاع المصرفيّ. ليست الاستقلاليّة محلّ نقاش من حيث المبدأ، لكنّ مداها المتضخّم في لبنان يُنسب إلى نصوص قانون النقد والتسليف وإلى عرف راسخ، فيما هو في جوهره مرتبط بالتوازنات السياسيّة والطائفيّة، ولو كانت نقيضاً لمتطلّبات الحوكمة والتوازن في السلطة (checks and balances).
ليس في الممارسات الدوليّة المقبولة ما يسمح للمصارف المركزيّة بالسيطرة على قرارات حلّ المصارف أو إصلاحها على النحو الذي أصرّ عليه الحاكم، على مدى سنة كاملة من النقاش والتجاذب.
في الاتّحاد الأوروبيّ، تتمتّع هيئة الحلّ المصرفيّ الموحّدة (SRB) باستقلاليّة تامّة عن البنك المركزيّ الأوروبيّ (ECB) الذي ينحصر دوره في الإشراف على المصارف الكبرى، بينما تتّخذ هيئة الحلّ المصرفيّ وحدها قرار حلّ المصارف أو إعادة الهيكلة، ولا يحقّ للبنك المركزيّ التدخّل حتّى لو أعلن أنّ المصرف “متعثّر”. وفي الولايات المتّحدة، تعتبر هيئة تأمين الودائع الفدراليّة (FDIC) المرجع الحاسم في قرار تصفية أيّ مصرف أو حلّه. ولا يملك مجلس الاحتياطيّ الفدراليّ (البنك المركزيّ)، بكلّ هيبته، سلطة الفيتو، أو الاعتراض على قراراتها.
شبهة تعارض المصالح
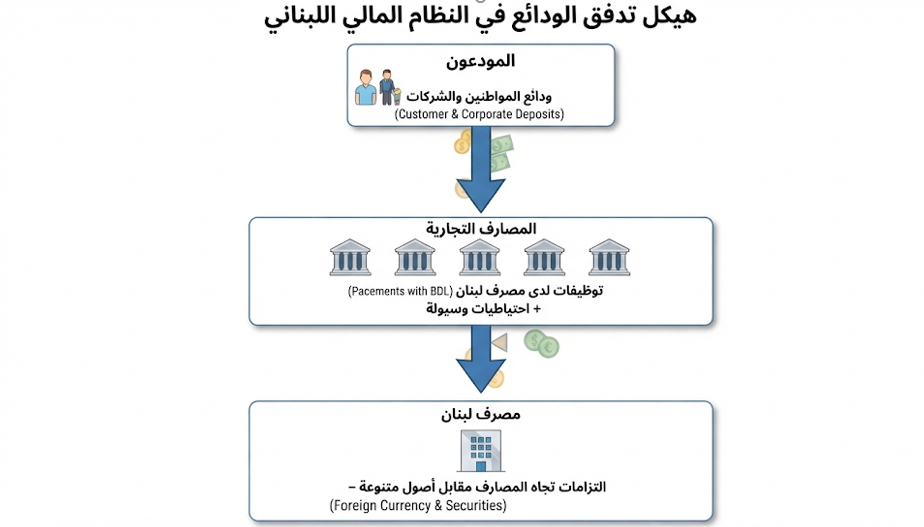
الفارق اللبنانيّ أنّ إشكاليّة تعارض المصالح أقوى منها في أيّ مكان آخر. فمصرف لبنان طرفٌ مَدين في الفجوة ومساهم أساسيّ في تكوينها، وهو ما لا ينكره الحاكم نفسه. وعندما يهيمن مصرف لبنان على قرارات حلّ المصارف أو دمجها أو إصلاحها، فإنّ شبهة تعارض المصالح واضحة ما دام في قلب سلسلة التعثّر. فالمودع دائن للبنك المتعثّر، والبنك المتعثّر دائن لمصرف لبنان المتعثّر، ومصرف لبنان المتعثّر دائن للدولة المتعثّرة. ومن يرأس الهيئة التي تقرّر مصير الحلقة الأولى هو المدين في الحلقة الثانية.
لا يقلّل ذلك من السجلّ الإصلاحيّ لكريم سعيد. بل يسجّل له أنّه فتح المسار القضائيّ ضدّ الحقبة السابقة، وتقدّم بشكوى جزائيّة تتعلّق بالاستيلاء على أموال المصرف المركزيّ، وأدرج إجراءات موازية في فرنسا وسويسرا وألمانيا ولوكسمبورغ. ويُسجَّل له أنّه استعمل أداة التعاميم لتقليص الفجوة نفسها، فخفّض بموجب التعميم الوسيط 749 نسبة 90% من فوائد توظيفات المصارف بالعملات الأجنبيّة لدى المركزيّ. وهي الأداة عينها التي رفض أن تُنتزع منه.
يكمن جوهر الاقتصاد السياسيّ للقانون في خريطة ملكيّة البنوك بعد إعادة هيكلتها. فقد كان القانون ينصّ على استبعاد كبار الملّاك من المساهمة في إعادة الرسملة، غير أنّ الإضافة الإشكاليّة فتحت باباً للاستثناءات، وأبقته معلّقاً على قانون الفجوة الماليّة الذي لم يرَ النور بعد: “يمكن بصورة استثنائيّة إشراك جميع المساهمين في إعادة الرسملة فقط في حالات تطبيق قانون الانتظام الماليّ واستعادة الودائع”.
هنا لبّ الصراع: ما شكل تلك “الصورة الاستثنائيّة” وما شروطها؟ وهل بالإمكان عزل تشكيلها عن التوازنات السياسيّة؟ ثمّ من هم المستثمرون الاستراتيجيّون المرشّحون لامتلاك المصارف التي لا تخضع لقانون الفجوة الماليّة؟