في خضمّ الجدل في مشروع قانون الانتظام الماليّ واسترداد الودائع، ينشغل اللبنانيّون بسؤال يبدو للوهلة الأولى تقنيّاً: هل تُحتسب المبالغ التي تقاضاها المودعون بموجب التعميمين 158 و166 ضمن سقف المئة ألف دولار التي يُفترض أن تُعاد نقداً، وفق الصيغ الأوّليّة المطروحة؟ لكنّ هذا السؤال يخفي آخر أكثر عمقاً: هل يستعيد المودع قيمة وديعته فعلاً، أم يستعيد رقماً اسميّاً فقد جزءاً كبيراً من قيمته الاقتصاديّة مع مرور الزمن؟
لم تكن الأزمة اللبنانيّة أزمة سيولة فقط، بل أزمة زمن أيضاً. فالمال المحتجَز لسنوات لا يبقى، اقتصاديّاً، المال نفسه، حتّى لو ظلّ الرقم ثابتاً في الحساب.
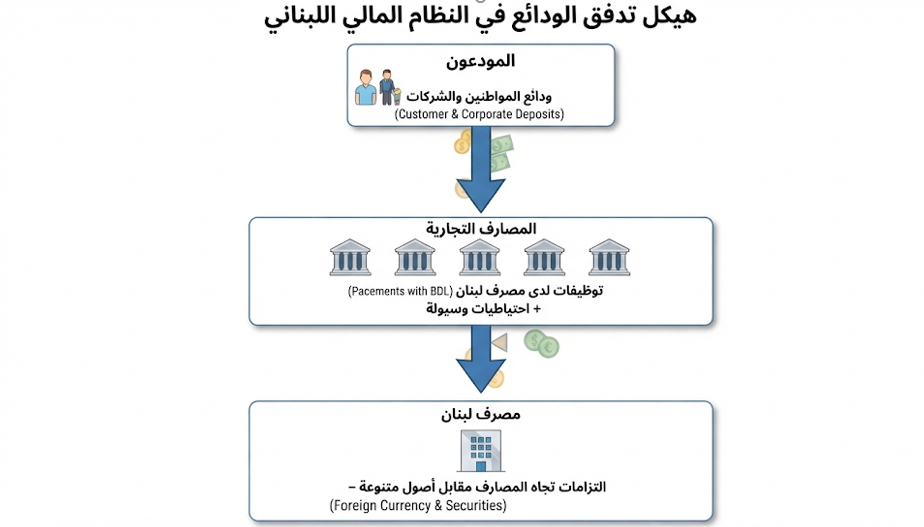
من المهمّ التذكير بأنّ التعميمين 158 و166 لم يكونا إجراءات تقنيّة وحسب، بل جاءا في مرحلة فرض فيها لبنان عمليّاً قيوداً غير رسميّة على حركة الرساميل، في غياب قانون واضح للكابيتال كونترول ينظّم العلاقة بين المصارف والمودعين.
وصف مصرف لبنان التعميمين، الصادر أوّلهما في تشرين الأوّل 2021 وثانيهما في شباط 2024، بأنّهما آليّتان استثنائيّتان لإعادة السداد التدريجيّ لجزء من الودائع بالعملات الأجنبيّة، في انتظار معالجة ماليّة ومصرفيّة شاملة.
عليه يبرز السؤال: هل كانت هذه السحوبات تسديداً نهائيّاً للوديعة، أم آليّة مؤقّتة أتاحت للمودعين الوصول إلى جزء من أموالهم خلال مرحلة استثنائيّة؟
المساواة الحسابيّة أم العدالة الاقتصاديّة؟
من الناحية المحاسبيّة، إذا كان سقف المئة ألف دولار يمثّل دفعة أولى من الوديعة، فمن الطبيعيّ أن يرى البعض ضرورة احتساب ما قبضه المودع سابقاً ضمن هذا السقف، انطلاقاً من مبدأ المساواة بين المودعين.
لنفترض أنّ مودعَين اثنين كانت لكلّ منهما وديعة أصليّة بقيمة 180 ألف دولار. استفاد الأوّل من التعميمين 158 و166، وسحب خلال السنوات الماضية 40 ألف دولار، فأصبح رصيده الدفتريّ 140 ألفاً. أمّا الثاني فلم يستفِد من أيّ منهما، وبقيت وديعته 180 ألف دولار على الورق.
إذا لم تُحتسب المبالغ المسحوبة سابقاً ضمن سقف المئة ألف دولار، فسيحصل الأوّل لاحقاً على 100 ألف دولار نقداً، أي يكون قد استردّ عمليّاً 140 ألف دولار، مقابل 100 ألف فقط للثاني.
من هذه الزاوية تبدو حجّة مؤيّدي الحسم منطقيّة لأنّها تمنع حصول مودع على مبلغ نقديّ أكبر من آخر كانت وديعته الأصليّة مماثلة.
لكنّ العدالة الماليّة لا تُقاس بالمساواة الحسابيّة وحدها. فالمودع الذي حصل على 40 ألف دولار بعد سنوات من الانتظار لم يحصل فعليّاً على القيمة نفسها التي كانت لهذه الأموال قبل الأزمة. لقد خسر فرص الاستثمار والعوائد الممكنة، وتآكلت قوّتها الشرائيّة، وحُرم لسنوات من حقّه في التصرّف الحرّ بملكيّته.
إذا كان القانون سيحتسب كلّ دولار قبضه المودع خلال الأزمة، فمن العدالة أيضاً أن يأخذ في الاعتبار ما تكبّده هذا المودع من خسائر نتيجة تجميد أمواله. وهنا يظهر السؤال الأهمّ: من أيّ تاريخ يبدأ احتساب سقف المئة ألف دولار؟
إذا كان قانون الانتظام الماليّ هو الأداة التي ستنظّم العلاقة النهائيّة بين الدولة والمصارف والمودعين، فلماذا يبدأ الاحتساب من تاريخ تعاميم استثنائيّة صدرت في ظلّ الانهيار، وليس من تاريخ إقرار القانون نفسه؟
ما قبل القانون لم يكن مرحلة تسوية ماليّة مكتملة، بل مرحلة انتقاليّة اتّسمت بالقيود الاستثنائيّة والقرارات المؤقّتة. من هنا، يكون اعتماد تاريخ دخول القانون حيّز التنفيذ نقطةً مرجعيّة قد يكون أكثر انسجاماً مع العدالة لأنّه يعترف بأنّ المرحلة السابقة كانت مرحلة أزمة، لا مرحلة تسوية.
التّضخّم… الهيركات الذي لا يراه أحد
لفهم مفهوم “الهيركات المؤجّل”، لا بدّ من التوقّف عند أثر التضخّم. فحتّى الدولار الأميركيّ، عملة الملاذ الأولى عالميّاً، فقدَ جزءاً من قوّته الشرائيّة خلال السنوات الماضية. وفق بيانات مكتب إحصاءات العمل الأميركيّ (BLS) عن مؤشّر أسعار المستهلكين (CPI)، ارتفع مستوى الأسعار في الولايات المتّحدة بنحو 29% تراكميّاً بين عامَي 2020 و2026. وهذا يعني أنّ القوّة الشرائية لـ100 دولار عام 2020 أصبحت تعادل نحو 77 دولاراً بأسعار سنة 2026.
بالتالي قد يجد مودع كانت لديه وديعة بقيمة 200 ألف دولار عام 2020 أنّ قوّتها الشرائيّة اليوم تعادل نحو 155 ألف دولار بأسعار سنة 2020، أي أنّ نحو 45 ألف دولار من القوّة الشرائيّة تآكلت بصمت.
هكذا تظهر الفجوة بين الرقم والقيمة: فالمال لا يُقاس فقط بما هو مكتوب في الحساب، بل بما يستطيع هذا المال شراءه.
السّندات الطّويلة الأجل… خسارة مؤجّلة؟
تزداد خطورة المسألة بالنسبة إلى الجزء الذي يتجاوز سقف المئة ألف دولار، إذا تحوّل إلى سندات طويلة الأجل بفائدة ثابتة تقارب 2% سنويّاً، كما تشير المسوّدات الأوّليّة لمشروع القانون. لنفترض أنّ مودعاً لديه 300 ألف دولار: يحصل على 100 ألف نقداً، ويتحوّل الجزء الباقي، البالغ 200 ألف دولار، إلى سند طويل الأجل.
إذا استقرّ التضخّم عند 3% سنويّاً، فسيكون العائد الحقيقيّ سلبيّاً بنحو 1% سنويّاً، وهو ما يعني أنّ التضخّم سيأكل الفائدة ويؤدّي تدريجاً إلى تراجع القوّة الشرائيّة. وبعد عشر سنوات، قد تبقى القيمة الاسميّة للسند 200 ألف دولار، لكنّ قيمته الاقتصاديّة ستكون أقلّ بكثير.
لفهم مفهوم “الهيركات المؤجّل”، لا بدّ من التوقّف عند أثر التضخّم
إذا اضطرّ المودع إلى بيع السند قبل الاستحقاق، فلن يتحدّد سعره بقيمته الاسميّة فقط، بل وبأسعار الفائدة في السوق ومستوى المخاطر. وإذا كانت الأسواق تقدّم عوائد أعلى، فقد يضطرّ إلى بيعه بسعر أدنى من قيمته الأصليّة، متكبّداً خسارة فوريّة.
هنا تكمن خطورة الآليّة. الهيركات التقليديّ يعني أنّ المودع فقد نسبة محدّدة من أمواله، وأمّا الهيركات المؤجّل فيعني أنّه سيستعيد أمواله بعد سنوات، لكن بأداة ماليّة لا تحافظ على قيمتها الحقيقيّة.
لذلك لا يُقاس نجاح أيّ قانون لاسترداد الودائع بحجم الأموال التي يعيدها فقط، بل وبالأداة التي يعيدها من خلالها. وفي التجارب الماليّة الحديثة، تُستخدم سندات مرتبطة بمؤشّرات التضخّم لحماية القيمة الحقيقيّة للديون الطويلة الأجل. والهدف ليس منح الدائن ربحاً إضافيّاً، بل منع تآكل حقّه الماليّ بفعل التضخّم.
أمّا إصدار سندات طويلة الأجل بفائدة اسميّة ثابتة من دون حماية من التضخّم، فيعني عمليّاً نقل مخاطر ارتفاع الأسعار من الجهة المدينة إلى الدائن، أي إلى المودع نفسه.
إنّ إعادة الثقة بالنظام الماليّ لا تتحقّق بإعادة أرقام دفتريّة، بل بإعادة حقوق اقتصاديّة حقيقيّة. فالسؤال ليس فقط: كم دولاراً سيستعيد المودع؟ بل كم ستكون القيمة الاقتصاديّة لهذا الدولار عندما يستعيده؟ ومن دون ربط السندات بمؤشّر أسعار موثوق، لن يكون الزمن وسيلة لاستعادة الحقوق، بل شريك صامت في تآكلها.